রবিবার, ২২ নভেম্বর ২০২৬, ০৩:৫৭ অপরাহ্ন



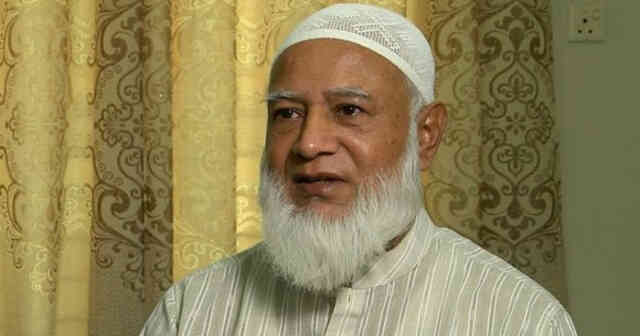
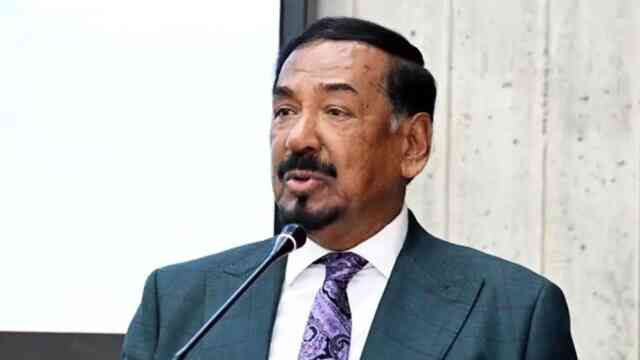
বিশিষ্ট ব্যক্তিত্ব ও বিশ্বব্যাংকের ঢাকা অফিসের সাবেক প্রধান অর্থনীতিবিদ ড. জাহিদ হোসেন আশাবাদ ব্যক্ত করে বলেছেন, দেশ যদি প্রাকৃতিক দুর্যোগ বা রাজনৈতিক অস্থিরতার মুখোমুখি না হয়, তাহলে আগামী অর্থবছরে (অর্থবছর-২৬) সাধারণ মূল্যস্ফীতির হার ৬ থেকে ৭ শতাংশের মধ্যে নামিয়ে আনা যেতে পারে।
তিনি বলেন, আমার ধারণা, বড় ধরনের কোনো ব্যাঘাত না ঘটলে, মূল্যস্ফীতি ৬ থেকে ৭ শতাংশের মধ্যে নামিয়ে আনা সম্ভব হবে। বেশ কিছু পণ্যের দাম এখনও বাড়ছে। চাল, ডাল ও মাছের মতো নিত্যপ্রয়োজনীয় জিনিসপত্রের দাম-যা সাধারণ মানুষের ওপর উল্লেখযোগ্য প্রভাব ফেলে, তা কমানো প্রয়োজন।
রাজধানীতে ড. জাহিদ হোসেনের বাসভবনে বাসস’র সাথে এক সাক্ষাৎকারে তিনি এই অভিমত প্রকাশ করেছেন।
উল্লেখ্য, ডিসেম্বর মাসে বাংলাদেশে সাধারণ পয়েন্ট-টু-পয়েন্ট মূল্যস্ফীতির হার কিছুটা কমে ১০.৮৯ শতাংশে পৌঁছেছে, যা ২০২৪ সালের নভেম্বরে ১১.৩৮ শতাংশ ছিল।
বিবিএসের তথ্য অনুসারে, ২০২৪ সালে পয়েন্ট-টু-পয়েন্ট খাদ্য মূল্যস্ফীতি হ্রাস পেয়ে ডিসেম্বরে ১২.৯২ শতাংশে নেমে এসেছে, যা নভেম্বরে ছিল ১৩.৮০ শতাংশ।
একইভাবে, খাদ্যবহির্ভূত মূল্যস্ফীতিও সামান্য হ্রাস পেয়েছে, ডিসেম্বরে ৯.২৬ শতাংশে পৌঁছেছে, যা ২০২৪ সালের নভেম্বরে ছিল ৯.৩৯ শতাংশ।
সাধারণ পয়েন্ট-টু-পয়েন্ট মূল্যস্ফীতি আগামী দিনে দুই অঙ্কের নিচে নেমে যাওয়ার সম্ভাবনা সম্পর্কে জিজ্ঞাসা করা হলে ড. জাহিদ বলেন, এটি এমন কিছু নয়, যা আশা করা যায়।
চলতি অর্থ-বছরের (অর্থবছর-২৫) জিডিপি প্রবৃদ্ধি সম্পর্কে তিনি বলেন, ‘যদি বছরের শেষ নাগাদ ৪ শতাংশ প্রবৃদ্ধি অর্জিত হয়, তাহলে বর্তমান পরিস্থিতিতে আমি এটিকে একটি ভালো অর্জন বলে মনে করবো। প্রথম প্রান্তিকে প্রবৃদ্ধি ছিল ১.৮১ শতাংশ।’
বিশিষ্ট এই অর্থনীতিবিদ বলেন, ‘আমার অনুমান হল, যদি আমরা পরবর্তী অর্থবছরে (অর্থবছর-২৬) স্থিতিশীলতার দিকে এগিয়ে যেতে পারি, তাহলে নির্বাচন প্রক্রিয়া সম্পন্ন হওয়ার সাথে সাথে ২০২৬ সালের মাঝামাঝি সময়ে আমরা নতুন করে একটি স্বাভাবিক অবস্থায় পৌঁছাতে পারব।’
ড. জাহিদ জোর দিয়ে বলেন, যদি এই নতুন স্বাভাবিক পরিস্থিতি বাস্তবায়িত হয়, তাহলে অংশীদার ও বিনিয়োগকারীরা ২০২৬ সালের জুন পর্যন্ত অপেক্ষা করবেন না। যদি তারা বুঝতে পারে যে সবকিছু সঠিক পথে চলছে, তাহলে তারা তাড়াতাড়ি এগিয়ে যাওয়ার জন্য পুঁজি বিনিয়োগ করতে প্রস্তুতি শুরু করবেন।
তিনি আরো বলেন, সবকিছু পরিকল্পনা অনুযায়ী এগোলে, চলতি বছরের শেষ নাগাদ দেশ বিনিয়োগে উল্লেখযোগ্য পরিবর্তন দেখতে পারে। পরবর্তী অর্থবছরে (অর্থবছর-২৬) ৪.৫ থেকে ৫ শতাংশ জিডিপি প্রবৃদ্ধি অর্জন সম্ভব হবে। তাহলে পরবর্তীকালে আমরা ৫ শতাংশ জিডিপি প্রবৃদ্ধির হার অতিক্রম করার লক্ষ্যে কাজ করতে এবং এভাবে ধীরে ধীরে মধ্যম আয়ের ফাঁদ থেকে বেরিয়ে আসতে পারব।
ব্যাংকিং খাতের অবস্থা সম্পর্কে জানতে চাইলে ড. জাহিদ বলেন, পূর্ববর্তী সরকারের বিপরীতে, কেন্দ্রীয় ব্যাংকের নীতিগুলো এখন কার্যকরভাবে বাস্তবায়িত হচ্ছে।
তিনি আরো বলেন, ‘আমরা এখন কেন্দ্রীয় ব্যাংকের কাছ থেকে অনেক বেশি সক্রিয়তা ও ধারাবাহিকতা দেখতে পাচ্ছি।’
যদিও কেন্দ্রীয় ব্যাংক কিছু তারল্য সহায়তা প্রদানের জন্য টাকা ছাপিয়েছে উল্লেখ করে তিনি বলেন, তারা বাজেট অর্থায়নের ক্ষেত্রে তাদের পূর্বসূরীদের পদ্ধতি অনুসরণ করেনি। দৃশ্যমান ও অদৃশ্য উভয় ধরনের সুদের হারের সীমা আর বিদ্যমান নেই এবং গত ডিসেম্বরে কিছু অস্থিরতা সত্ত্বেও বিনিময় হার স্থিতিশীল রয়েছে।
বিশিষ্ট এই অর্থনীতিবিদ কেন্দ্রীয় ব্যাংক বিনিময় হারকে আরো বাজার-ভিত্তিক করার জন্য প্রচেষ্টা চালাচ্ছে বলে আলোকপাত করে বলেন, ব্যাংকগুলোকে এখন দিনে দুইবার বৈদেশিক মুদ্রার সঠিক ক্রয়-বিক্রয় হার পাঠাতে হবে। এই ক্ষেত্রে কেন্দ্রীয় ব্যাংকের প্রচেষ্টা স্পষ্ট।
তিনি আরো বলেন, ২০২১ সালের শেষের দিক থেকে ২০২৪ সালের প্রথম দিকে, বৈদেশিক মুদ্রার রিজার্ভে উল্লেখযোগ্য হ্রাস ঘটেছে, গড়ে প্রতি মাসে কমপক্ষে ১ বিলিয়ন ডলার হ্রাস পেয়েছে। তবে, সেই প্রবণতা এখন বন্ধ হয়ে গেছে।
তিনি বলেন, বৈদেশিক মুদ্রার রিজার্ভে কিছুটা স্থিতিশীলতা এসেছে এবং কেন্দ্রীয় ব্যাংক বর্তমানে ডলার বিক্রি করছে না। তবে ২০ বিলিয়ন ডলারের মোট রিজার্ভের সাথে, আমদানি খরচ বৃদ্ধি বা রপ্তানি আয় হ্রাসের মতো বৃহৎ রাজনৈতিক বা প্রাকৃতিক দুর্যোগ মোকাবেলা করার জন্য এটা যথেষ্ট নয়।
তিনি আরো বলেন, আমাদের পর্যাপ্ত বাফার নেই এবং রিজার্ভ আরো বাড়াতে হবে।
অভ্যন্তরীণ রেমিট্যান্সের উৎসাহব্যঞ্জক প্রবাহের কথা উল্লেখ করে তিনি বলেন, এই উন্নতি প্রবাসীদের মজুরি হঠাৎ বৃদ্ধি বা তাদের জীবনযাত্রার ব্যয় হ্রাসের কারণে নয়, বরং মূলত অবৈধ আর্থিক বহির্গমন হ্রাসের ফলেই ঘটেছে।
ড. জাহিদ বলেন, অতীতের মতো এখন বিদেশে অর্থ পাচার করা কঠিন হয়ে পড়েছে। যারা আগে অর্থ পাচার করতেন, তারা এখন আত্মগোপনে আছেন।
তিনি আরো বলেন, ‘ভবিষ্যতে এই প্রবণতা কোথায় যাবে বা এটি আবার ফিরে আসবে কি-না, তা আপনি নিশ্চিত করতে পারবেন না।’
বিশ্বব্যাংকের ঢাকা অফিসের সাবেক প্রধান অর্থনীতিবিদ বলেন, অতীতে, প্রতি মাসে ১.৩০ বিলিয়ন থেকে ১.৪০ বিলিয়ন ডলার রেমিট্যান্স প্রবাহকে ‘খারাপ কর্মক্ষমতা’ হিসেবে বিবেচনা করা হত, যেখানে ১.৭০ বিলিয়ন ডলার বা তার বেশি রেমিট্যান্স প্রবাহকে ‘ভালো কর্মক্ষমতা’ হিসেবে দেখা হত।
তিনি বলেন, তবে মানদণ্ড পরিবর্তিত হয়েছে। এখন প্রতি মাসে ২ বিলিয়ন ডলার এখন নতুন স্বাভাবিক হিসেবে বিবেচিত হচ্ছে।
ড. জাহিদ বলেন, ‘যদি আমরা প্রতি মাসে গড়ে ২.২০ বিলিয়ন ডলার বা তার বেশি রেমিট্যান্স প্রবাহ বজায় রাখতে পারি এবং বিদেশগামী প্রবাসীদের সংখ্যা বৃদ্ধি পেতে থাকে, তাহলে আমরা ‘পরিবর্তনের’ এই প্রবণতাকে টেকসই বলতে পারি।’ (বাসস)